Domain jugendberatungsstellen.de kaufen?
Wir ziehen mit dem Projekt
jugendberatungsstellen.de um.
Sind Sie am Kauf der Domain
jugendberatungsstellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendberatungsstellen.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Rottlaender, Eva-Maria: Beratung - Begleitung - EmpowermentBeratung - Begleitung - Empowerment , Kommunikationsgrundlagen für Sozial- und Gesundheitsberufe , Handwerkzeug-Sets > Handwerkzeuge , Auflage: 2. Auflage, Erscheinungsjahr: 20230515, Produktform: Kartoniert, Autoren: Rottlaender, Eva-Maria~Killersreiter, Birgitt, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 188, Themenüberschrift: EDUCATION / General, Keyword: Beratung; Kommunikation; Pädagogik; Pflege; soziale Arbeit; Beratungsgespräch; Erzieher; Gesprächsführung; Gesundheits- und Krankenpflege; Diversität, Krankenpflege; Pflegedienst; psychiatrische Pflege; stationäre Altenpflege; Erzieherin; Empowerment; Kommunikationspsychologie; Gesundheitspsychologie; Gesundheitspädagogik; Familienberatung; Psychotherapie; ressourcenorientierte Beratung, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Kommunikationswissenschaft~Pädagogik~Sozialeinrichtung, Fachkategorie: Pädagogik~Kommunikationswissenschaft~Medizinische Berufe, Bildungszweck: für die Hochschule, Warengruppe: TB/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: UTB GmbH, Co-Verlag: wbv Media GmbH, Co-Verlag: wbv Media GmbH, Länge: 239, Breite: 173, Höhe: 15, Gewicht: 375, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2148323, Vorgänger EAN: 9783825255473, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff EStG:
-
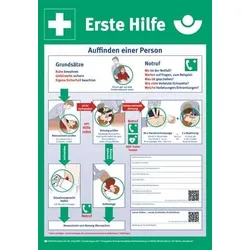
Erste-Hilfe-Plan nach DGUV Information 204-001 L410xB590 mm - 9773KBerufsgenossenschaftlicher Aushang nach DGUV Information 204-001 Auf dem Aushang sind die wichtigsten Erste-Hilfe-Maßnahmen kurz und prägnant zusammengefasst. Der Aushang gibt in plakativer Form die aktuellen Empfehlungen des Beirates für Erste Hilfe und Wiederbelebung bei der Bundesärztekammer wieder. Material: Kunststoff Breite: 590 mm Länge: 410 mm Norm: nach DGUV Information 204-00119,07 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Rottlaender, Eva-Maria: Beratung - Begleitung - EmpowermentBeratung - Begleitung - Empowerment , Kommunikationsgrundlagen für Sozial- und Gesundheitsberufe , Handwerkzeug-Sets > Handwerkzeuge , Auflage: 2. Auflage, Erscheinungsjahr: 20230515, Produktform: Kartoniert, Autoren: Rottlaender, Eva-Maria~Killersreiter, Birgitt, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 188, Themenüberschrift: EDUCATION / General, Keyword: Beratung; Kommunikation; Pädagogik; Pflege; soziale Arbeit; Beratungsgespräch; Erzieher; Gesprächsführung; Gesundheits- und Krankenpflege; Diversität, Krankenpflege; Pflegedienst; psychiatrische Pflege; stationäre Altenpflege; Erzieherin; Empowerment; Kommunikationspsychologie; Gesundheitspsychologie; Gesundheitspädagogik; Familienberatung; Psychotherapie; ressourcenorientierte Beratung, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Kommunikationswissenschaft~Pädagogik~Sozialeinrichtung, Fachkategorie: Pädagogik~Kommunikationswissenschaft~Medizinische Berufe, Bildungszweck: für die Hochschule, Warengruppe: TB/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: UTB GmbH, Co-Verlag: wbv Media GmbH, Co-Verlag: wbv Media GmbH, Länge: 239, Breite: 173, Höhe: 15, Gewicht: 375, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2148323, Vorgänger EAN: 9783825255473, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teufel, Rainer: Beratung und Begleitung Angehöriger in der Palliative CareBeratung und Begleitung Angehöriger in der Palliative Care , Den Helfenden helfen: Beratung und Begleitung von Angehörigen Sterbender Wenn ein geliebter Mensch im Sterben liegt, auf die Palliativ-Station verlegt wird oder einen Platz in einem Hospiz erhält, sind die An- und Zugehörigen sehr gefordert, oft überfordert. Sie schwanken zwischen Trauer, Angst, Wut und Hilflosigkeit - in einem Ausmaß, das sie selbst der Gefahr aussetzt, zu erkranken. In diesem Buch werden hilfreiche Ansätze zur Unterstützung der Familien und des Freundeskreises sterbender Menschen vorgestellt. Rainer Teufel beschäftigt sich seit Jahren intensiv damit, wie Haupt- und Ehrenamtliche in der Hospiz-Arbeit die An- und Zugehörigen begleiten können. Er hat ein Beratungsmodell entwickelt, mit dem Sie Trost spenden und Beistand bieten können. Wenn jemand stirbt: wie Pflege, Sorge und Alltagsbewältigung Angehörige belasten Trauernden helfen: Das Tabuthema Tod aus Sicht der Hinterbleibenden betrachten Die eigene körperliche und mentale Gesundheit im Fokus: was in Krisenzeiten hilft Band 3 der Reihe "Palliative Care" für Einsteiger, in Palliative Care, Hospizdienst, Palliativstation und SAPV Teams Trost spenden, wirksam zuhören und Rat geben: Ansätze zur Trauerbegleitung Die Buchreihe *Palliative Care für Einsteiger* ist die ideale Praxisbuchreihe für alle, die haupt- oder ehrenamtlich in der Palliative Care, im Hospizdienst, auf Palliativstationen oder in einem SAPV-Team tätig sind - oder es werden möchten. Palliative Care ist ein ganzheitlicher Betreuungsansatz für Menschen mit unheilbaren, weit fortgeschrittenen Erkrankungen und begrenzter Lebenserwartung. Die Titel der Reihe vermitteln grundlegende methodische Kenntnisse, praxisnahes Wissen und unverzichtbare Fähigkeiten wie Handgriffe, um Menschen in schwierigen Lebensphasen im Sinne des Total Pain Ansatzes einfühlsam und professionell zu begleiten. Die Praxisbücher des Hospiz Verlags werden von erfahrenen Experten und Referenten für die Aus-, Fort- und Weiterbildung entwickelt. Bücher aus dem Hospiz Verlag - Gemeinsam stark für ein würdevolles Leben bis zuletzt. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20150825, Autoren: Teufel, Rainer, Redaktion: Lexa, Nadine, Edition: NED, Seitenzahl/Blattzahl: 116, Keyword: Angehörige; Hospizarbeit; Tod; Trauer; Trauerbegleitung; altenpflege; angehörige krebs depression; angehörige krebspatienten; angehörige von sterbenden; angehörige von sterbenden begleiten; angehörige von sterbenden unterstützen; angehörigenbegleitung; angst vorm sterben; antonovskys salutogenese; arbeit mit todkranken; aufs sterben vorbereiten; bedürfnisse sterbender; bedürfnisse sterbender menschen; bedürfnisse von sterbenden; beratung in der pflege; buch sterbebegleitung; buch sterbende; ehrenamtliche sterbebegleiter; friedemann theorie des systemischen gleichgewichts; hilfe für angehörige; hospiz; hospiz arbeit; hospiz erfahrungsbericht angehörige; hospiz palliativ, Fachschema: Sterbebegleitung~Tod / Sterbebegleitung~Thanatos~Tod~Trauer, Fachkategorie: Ratgeber, Sachbuch: Psychologie, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 170, Höhe: 10, Gewicht: 271, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.